
Ubezpieczenie AC od szkód parkingowych – jak działa ochrona samochodu na parkingu?
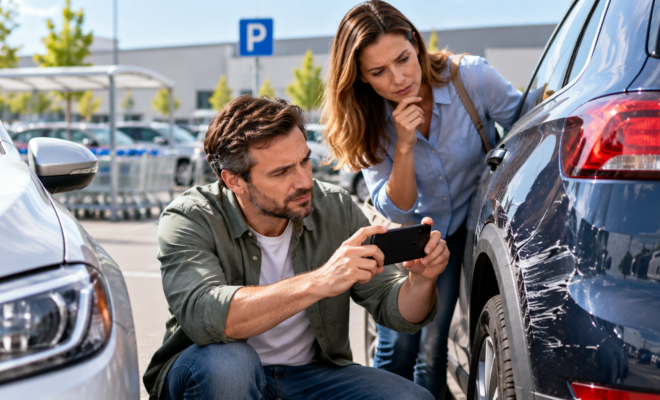
Uszkodzenie samochodu na parkingu należy do sytuacji, które mogą przydarzyć się nawet kierowcy jeżdżącemu bardzo ostrożnie. Wgniecione drzwi, zarysowany zderzak, uszkodzone lusterko czy przetarty bok pojazdu mogą powstać podczas naszej nieobecności, a sprawca nie zawsze pozostawia swoje dane.
Obowiązkowe OC właściciela samochodu nie pokrywa szkód powstałych w jego własnym pojeździe, jeżeli nie można ustalić odpowiedzialnego sprawcy. Właśnie wtedy znaczenia może nabrać autocasco.
Zakres AC nie jest jednak ustawowo identyczny we wszystkich ofertach. Poszczególne produkty mogą różnić się zakresem szkód parkingowych, udziałem własnym, franszyzą, sposobem naprawy, amortyzacją części czy zasadami likwidacji szkody.
Dlatego przed zakupem warto wykorzystać Porównywarka ubezpieczeń Poliseo i sprawdzić nie tylko cenę AC, ale przede wszystkim warunki ochrony samochodu w sytuacjach, które najczęściej zdarzają się podczas codziennego użytkowania.
Czym jest szkoda parkingowa
Określenie szkody parkingowej może obejmować różne sytuacje.
Najczęściej chodzi o uszkodzenie samochodu stojącego na parkingu przez inny pojazd, którego kierowca odjechał albo którego danych nie udało się ustalić.
Może to być również zarysowanie auta przy manewrowaniu, uszkodzenie lusterka albo wgniecenie drzwi.
Nie każda szkoda powstała na parkingu jest jednak automatycznie identycznie traktowana przez ubezpieczyciela.
Znaczenie ma przyczyna zdarzenia oraz zakres konkretnej polisy AC.
Szkoda parkingowa ze znanym sprawcą
Najprostsza sytuacja występuje wtedy, gdy sprawca jest znany i przyznaje się do odpowiedzialności.
Może pozostawić swoje dane i informacje dotyczące OC.
W takim przypadku szkoda może być likwidowana z OC sprawcy.
Własne AC nie musi być wtedy podstawowym źródłem odszkodowania.
Warto jednak prawidłowo udokumentować zdarzenie i zebrać dane potrzebne do późniejszego zgłoszenia.
Sprawca odjechał z parkingu
Znacznie trudniejsza sytuacja występuje wtedy, gdy właściciel wraca do samochodu i zauważa uszkodzenie, ale sprawcy już nie ma.
Jeżeli nie można go ustalić, nie ma polisy OC, z której można bezpośrednio dochodzić naprawy własnego samochodu.
Właśnie w takim przypadku odpowiednio dobrane AC może być szczególnie przydatne.
Ochrona zależy jednak od zapisów wybranej umowy.
Wgnieciona karoseria
Wgniecenie drzwi lub błotnika może powstać nawet podczas zwykłego otwierania drzwi przez kierowcę stojącego obok samochodu.
Czasami uszkodzenie jest niewielkie.
W innym przypadku potrzebna jest naprawa blacharska i lakierowanie.
Przy nowym lub droższym samochodzie koszt może być znaczny.
Warto więc przed zakupem AC sprawdzić, czy drobne szkody również są objęte ochroną i czy obowiązuje minimalna wartość szkody.
Zarysowany zderzak
Zarysowanie zderzaka jest jednym z najczęstszych typów szkód parkingowych.
Kierowca innego pojazdu może zahaczyć o samochód podczas cofania lub parkowania.
Uszkodzenie może wyglądać niepozornie, ale przy nowoczesnym aucie zderzak może zawierać czujniki, radar lub inne elementy systemów wspomagających jazdę.
Koszt naprawy może być więc zdecydowanie większy niż samo lakierowanie powierzchni.
Uszkodzone lusterko
Lusterko może zostać uszkodzone na wąskim parkingu albo przy przejeździe pomiędzy zaparkowanymi samochodami.
W nowoczesnych pojazdach jego wymiana może być kosztowna.
Lusterko może posiadać podgrzewanie, elektryczne składanie, kamerę, czujniki martwego pola i inne elementy elektroniczne.
Dlatego nawet pozornie drobna szkoda może oznaczać znaczący wydatek.
Przetarty bok samochodu
Podczas wyjazdu z miejsca parkingowego sprawca może uszkodzić kilka elementów jednocześnie.
Zarysowanie może obejmować drzwi, błotnik i zderzak.
W takim przypadku koszt naprawy może szybko wzrosnąć.
AC obejmujące szkody parkingowe może ograniczyć finansowe konsekwencje takiego zdarzenia zgodnie z wybranym wariantem ochrony.
Uszkodzenie na parkingu pod supermarketem
Duże parkingi sklepowe są miejscami, gdzie często wykonuje się wiele manewrów na ograniczonej przestrzeni.
Samochody regularnie wjeżdżają i wyjeżdżają z sąsiednich miejsc.
Może również dojść do uszkodzenia przez wózek zakupowy.
Sposób kwalifikacji zdarzenia zależy od przyczyny oraz zakresu AC.
Dlatego po stwierdzeniu szkody warto dokładnie udokumentować miejsce i charakter uszkodzenia.
Monitoring parkingu
Jeżeli parking posiada monitoring, nagranie może pomóc ustalić sprawcę.
Warto możliwie szybko zwrócić się do administratora obiektu, ponieważ nagrania mogą być przechowywane tylko przez określony czas.
Jeżeli uda się zidentyfikować pojazd sprawcy, może być możliwe dochodzenie odszkodowania z jego OC.
Monitoring może również stanowić istotny materiał przy wyjaśnianiu okoliczności szkody.
Parking przy centrum handlowym
Na dużych parkingach mogą występować zarówno strefy należące do centrum handlowego, jak i inne powierzchnie o odmiennych zasadach organizacyjnych.
Dla samej ochrony AC najważniejsza jest jednak przyczyna uszkodzenia i warunki umowy.
Warto zrobić zdjęcia samochodu oraz miejsca, w którym był zaparkowany.
Parking osiedlowy
Samochód stojący codziennie pod blokiem również może zostać przypadkowo uszkodzony.
Sprawca może być sąsiadem, kurierem albo osobą odwiedzającą osiedle.
Jeżeli nie zostanie ustalony, właściciel auta bez AC może pozostać z kosztami naprawy po swojej stronie.
Parking podziemny
W garażach podziemnych miejsca bywają wąskie, a manewrowanie utrudniają słupy i ściany.
Szkodę może spowodować inny kierowca, ale również właściciel samochodu.
To ważne rozróżnienie.
AC może chronić także przed określonymi uszkodzeniami własnego pojazdu spowodowanymi przez samego ubezpieczonego, jeżeli taki zakres przewiduje umowa.
Kierowca sam uszkodził auto na parkingu
Szkoda parkingowa nie zawsze oznacza nieznanego sprawcę.
Kierowca może podczas cofania uderzyć w słupek, ścianę garażu albo inny nieruchomy element.
OC nie pokryje wtedy naprawy jego własnego samochodu.
Jeżeli posiada odpowiednio szerokie AC, szkoda może zostać rozpatrzona z tej polisy.
To jeden z najważniejszych powodów, dla których autocasco ma znacznie szersze znaczenie niż ochrona przed kradzieżą.
Uderzenie w słupek
Słupek parkingowy może uszkodzić zderzak, błotnik lub próg.
W nowym aucie mogą zostać również uszkodzone czujniki.
Naprawa może być kosztowna mimo niewielkiej prędkości.
Przed wyborem AC warto więc sprawdzić ochronę dotyczącą kolizji z przeszkodami i szkód spowodowanych przez właściciela pojazdu.
Otarte drzwi o ścianę garażu
Uszkodzenie może powstać także bez udziału drugiego pojazdu.
W ciasnym garażu łatwo przypadkowo uszkodzić drzwi lub lusterko.
Zakres odpowiedzialności zależy od warunków AC.
Nie należy zakładać, że każda polisa autocasco obejmuje wszystkie drobne uszkodzenia w identyczny sposób.
Szkoda podczas parkowania tyłem
Kamery i czujniki znacząco ułatwiają manewrowanie, ale nie eliminują ryzyka.
Kierowca może nie zauważyć niskiej przeszkody albo źle ocenić odległość.
Uszkodzenie zderzaka może być szczególnie kosztowne w samochodzie wyposażonym w wiele systemów elektronicznych.
Szkoda przy otwieraniu drzwi
Typową sytuacją jest uderzenie drzwiami o samochód zaparkowany obok.
Jeżeli sprawca jest znany, możliwe jest ustalenie odpowiedzialności.
Jeżeli odjechał, właściciel może rozważyć zgłoszenie szkody z AC, jeśli zakres polisy ją obejmuje.
Wózek sklepowy uszkodził samochód
Wózek pozostawiony na parkingu może stoczyć się i uderzyć w pojazd.
Sposób likwidacji szkody zależy od okoliczności.
Jeżeli nie można ustalić osoby odpowiedzialnej, znaczenie może mieć własna ochrona AC.
Przy zgłoszeniu warto dokładnie opisać zdarzenie i przedstawić dokumentację fotograficzną.
Akt wandalizmu na parkingu
Samochód może zostać celowo porysowany lub uszkodzony.
Poliseo wskazuje akty wandalizmu jako jeden z rodzajów zdarzeń, które mogą być objęte odpowiednio dobranym AC.
Trzeba jednak sprawdzić konkretny wariant i wymagania dotyczące zgłoszenia.
W przypadku podejrzenia celowego działania może być potrzebne również zawiadomienie odpowiednich służb.
Porysowany samochód kluczem
Celowe przeciągnięcie ostrym przedmiotem po lakierze może prowadzić do kosztownej naprawy kilku elementów.
Jest to inny rodzaj zdarzenia niż przypadkowa kolizja parkingowa.
Przy szerokim AC ochrona może obejmować również wandalizm zgodnie z warunkami umowy.
Uszkodzenie szyby na parkingu
Szyba może zostać uszkodzona przez uderzenie albo akt wandalizmu.
Zakres AC i dodatkowych ubezpieczeń szyb może różnić się pomiędzy ofertami.
Przy zakupie warto sprawdzić, w jaki sposób szkody szyb są likwidowane i czy wpływają na historię AC.
Nie należy zakładać, że wszystkie produkty stosują identyczne zasady.
Grad na parkingu
Samochód stojący na otwartym parkingu może zostać uszkodzony również przez warunki atmosferyczne.
Grad może spowodować liczne wgniecenia karoserii i uszkodzić szyby.
Poliseo wskazuje działanie sił natury jako jeden z możliwych zakresów ochrony AC.
Taka szkoda nie jest klasyczną kolizją parkingową, ale pokazuje, dlaczego miejsce postoju również ma znaczenie przy wyborze autocasco.
Gałąź spadła na samochód
Podczas silnego wiatru gałąź może spaść na zaparkowany pojazd.
Uszkodzeniu może ulec dach, maska, szyby albo inne elementy.
W szerokim AC szkody wynikające z działania sił natury mogą znajdować się w zakresie.
Przy zgłoszeniu warto udokumentować zarówno uszkodzenia, jak i miejsce zdarzenia.
Zalany samochód na parkingu
Intensywne opady mogą doprowadzić do zalania parkingu.
Jeżeli woda dostanie się do wnętrza lub uszkodzi elementy elektroniczne, wartość szkody może być bardzo wysoka.
Odpowiedzialność zależy od zakresu konkretnego AC oraz definicji zdarzeń naturalnych.
Drzewo przewrócone na samochód
Pojazd zaparkowany pod drzewem może zostać uszkodzony podczas wichury.
W takiej sytuacji ustalenie odpowiedzialności innej osoby nie zawsze jest proste.
Własne AC obejmujące odpowiednie zdarzenia może przyspieszyć możliwość uzyskania odszkodowania zgodnie z warunkami.
AC pełne a ograniczone
Autocasco może występować w różnych wariantach.
Pełniejsza ochrona może obejmować szeroki katalog zdarzeń.
Węższe produkty mogą działać tylko przy wybranych szkodach, na przykład kradzieży lub szkodzie całkowitej.
Dlatego przed zakupem trzeba sprawdzić, czy szkody parkingowe rzeczywiście znajdują się w zakresie wybranego wariantu.
Sama nazwa AC nie jest wystarczającą informacją.
Mini AC a szkoda parkingowa
Węższe warianty autocasco mogą nie obejmować wszystkich drobnych kolizji.
Nie należy więc zakładać, że każde ubezpieczenie określane jako mini AC pozwoli naprawić zarysowany samochód po zdarzeniu parkingowym.
Zakres trzeba sprawdzić bezpośrednio w OWU.
Franszyza integralna
W niektórych polisach może występować minimalna wartość szkody, poniżej której ubezpieczyciel nie wypłaca odszkodowania.
Ma to szczególne znaczenie właśnie przy drobnych szkodach parkingowych.
Niewielka rysa może kosztować mniej niż wymagany próg.
Dlatego przy ochronie parkingowej warto sprawdzić, czy polisa posiada franszyzę integralną i jaka jest jej wysokość.
Udział własny
Innym rozwiązaniem może być udział własny.
Oznacza on, że część wartości szkody pozostaje po stronie ubezpieczonego zgodnie z zasadami polisy.
Niższa składka może być związana z wyższym udziałem własnym.
Przy częstych drobnych szkodach parkingowych taki parametr może mieć duże znaczenie.
Naprawa w ASO
Wariant serwisowy może przewidywać naprawę według zasad określonych dla autoryzowanej sieci.
Jest to szczególnie istotne przy nowych samochodach.
Warto sprawdzić, czy polisa pozwala na naprawę w ASO oraz w jaki sposób rozliczane są części i robocizna.
Naprawa w warsztacie partnerskim
Inne warianty mogą kierować samochód do sieci współpracujących warsztatów.
Może to być korzystny sposób likwidacji szkody, ale kierowca powinien znać zasady jeszcze przed zawarciem umowy.
Nie warto wybierać AC wyłącznie według ceny i dopiero po szkodzie dowiadywać się o sposobie naprawy.
Rozliczenie kosztorysowe
W niektórych wariantach odszkodowanie może zostać ustalone na podstawie kalkulacji kosztów naprawy.
Kierowca sam decyduje wtedy o dalszym sposobie postępowania zgodnie z warunkami produktu.
Przy niewielkiej szkodzie parkingowej taki model może być wygodny, ale warto sprawdzić sposób ustalania wartości części i robocizny.
Części oryginalne i zamienniki
Rodzaj części uwzględnianych przy naprawie może wpływać na wysokość odszkodowania.
Przy nowszym samochodzie właściciel może preferować części oryginalne.
W starszym pojeździe inny wariant może być wystarczający.
Najważniejsze jest świadome wybranie sposobu likwidacji szkody.
Amortyzacja części
Niektóre produkty mogą stosować zasady uwzględniające zużycie części.
Warto sprawdzić ten parametr przed zakupem.
Różnica może być szczególnie widoczna przy samochodzie kilkuletnim lub starszym.
AC dla nowego samochodu
Nowy pojazd jest szczególnie narażony na kosztowne skutki nawet niewielkich uszkodzeń.
Zaawansowane lakiery, reflektory, kamery, radary i czujniki powodują, że naprawa drobnej kolizji może być droga.
Dlatego przy nowym aucie szerokie AC może mieć szczególne znaczenie.
AC dla samochodu używanego
Starszy samochód również może być wart ochrony.
Decyzja zależy przede wszystkim od wartości pojazdu oraz tego, jak duży wydatek na naprawę właściciel byłby w stanie ponieść samodzielnie.
Przy samochodzie o niższej wartości można rozważyć inny zakres i sposób likwidacji szkód niż przy nowym pojeździe.
Samochód w leasingu
Poliseo w aktualnym kalkulatorze OC i AC obsługuje również samochody w leasingu.
W takim przypadku zakres autocasco może wynikać także z wymagań finansującego.
Leasingodawca może określać minimalne parametry polisy, sposób naprawy lub inne warunki.
Kierowca powinien więc sprawdzić zarówno ofertę ubezpieczyciela, jak i wymagania umowy leasingowej.
Szkoda parkingowa w leasingowanym aucie
Niewielkie zarysowanie może mieć znaczenie szczególnie przy zwrocie pojazdu.
Uszkodzenia ponad normalne zużycie mogą generować dodatkowe koszty.
Dobre AC może ograniczać część ryzyka, ale każdą szkodę trzeba rozpatrywać zgodnie z warunkami polisy.
Samochód firmowy
Auto wykorzystywane w działalności może spędzać dużo czasu na parkingach klientów, centrów handlowych czy biurowców.
Większa intensywność użytkowania oznacza więcej okazji do drobnych uszkodzeń.
Przy wyborze AC dla samochodu firmowego warto więc analizować szkody parkingowe szczególnie dokładnie.
Auto elektryczne
Samochody elektryczne posiadają wiele zaawansowanych elementów elektronicznych i systemów bezpieczeństwa.
Nawet uszkodzenie zderzaka może objąć czujniki lub inne kosztowne podzespoły.
Przy wyborze AC warto zwrócić uwagę na sposób naprawy i dostępność odpowiedniego serwisu.
Samochód premium
W droższym aucie koszt naprawy niewielkiej szkody może być wysoki.
Specjalny lakier, reflektor, kamera lub lusterko mogą kosztować znacznie więcej niż w prostszym modelu.
W takim przypadku szerokie AC bez wysokiego udziału własnego może być szczególnie istotne.
Co zrobić po zauważeniu szkody parkingowej
Najpierw warto dokładnie obejrzeć samochód i nie zmieniać niepotrzebnie miejsca zdarzenia, jeżeli istnieje szansa na ustalenie sprawcy.
Należy zrobić zdjęcia uszkodzeń.
Warto również sfotografować otoczenie i położenie pojazdu.
Jeżeli w pobliżu znajdują się kamery, można spróbować zabezpieczyć informację o monitoringu.
Dalsze postępowanie zależy od okoliczności oraz procedury ubezpieczyciela.
Zdjęcia uszkodzeń
Fotografie powinny pokazywać zarówno cały samochód, jak i uszkodzony fragment z bliska.
Warto zrobić kilka ujęć pod różnymi kątami.
Dobra dokumentacja może pomóc w późniejszym ustaleniu rozmiaru i charakteru szkody.
Szukanie świadków
Jeżeli ktoś widział zdarzenie, warto uzyskać jego dane.
Świadek może pomóc w ustaleniu pojazdu sprawcy lub potwierdzeniu przebiegu zdarzenia.
Szczególnie przy dużych parkingach informacje mogą szybko zostać utracone.
Czy wzywać policję
Nie każda drobna szkoda parkingowa wymaga dokładnie takiego samego postępowania.
Jeżeli sprawca odjechał, istnieje podejrzenie przestępstwa albo okoliczności są niejasne, odpowiednie zgłoszenie może mieć znaczenie.
Należy również przestrzegać procedury wymaganej przez konkretną polisę.
Termin zgłoszenia szkody
Warunki AC mogą określać czas, w którym należy zawiadomić ubezpieczyciela.
Nie warto odkładać zgłoszenia bez potrzeby.
Im szybciej zostanie wykonana dokumentacja i rozpoczęta procedura, tym łatwiejsze może być ustalenie okoliczności.
Czy zgłaszać każdą małą rysę z AC
Nie zawsze musi to być ekonomicznie korzystne.
Przed zgłoszeniem bardzo małej szkody warto sprawdzić udział własny, minimalną wartość szkody oraz potencjalny wpływ historii szkodowej na przyszłą ofertę AC.
Czasami niewielką naprawę właściciel może zdecydować się pokryć samodzielnie.
Każda sytuacja wymaga indywidualnej kalkulacji.
Szkoda parkingowa a przyszła cena AC
Historia szkód może mieć wpływ na przyszłe kalkulacje ubezpieczenia.
Dlatego częste zgłaszanie drobnych szkód może wpływać na późniejsze warunki ofert.
Nie oznacza to, że nie należy korzystać z ochrony.
Warto jednak rozważać relację pomiędzy wartością konkretnej naprawy a konsekwencjami zgłoszenia.
Ochrona zniżek
Niektóre produkty mogą przewidywać dodatkowe rozwiązania związane z historią szkód.
Nie należy jednak zakładać, że takie rozszerzenie jest dostępne w każdej ofercie lub działa identycznie u wszystkich ubezpieczycieli.
Jeżeli kierowcy na tym zależy, powinien sprawdzić warunki konkretnego produktu.
Wyłączenia odpowiedzialności
Każde AC posiada wyłączenia.
Mogą dotyczyć sposobu użytkowania pojazdu, zachowania kierowcy, braku wymaganych zabezpieczeń lub innych okoliczności.
Przy wyborze polisy warto więc przeczytać nie tylko listę zdarzeń objętych ochroną.
Równie ważne są sytuacje, w których ubezpieczyciel może odmówić wypłaty lub ją ograniczyć.
Najczęstsze błędy przy wyborze AC pod kątem szkód parkingowych
Pierwszym błędem jest przekonanie, że każde AC obejmuje każdą rysę i wgniecenie.
Drugim jest brak sprawdzenia franszyzy oraz udziału własnego.
Kolejnym problemem jest wybór bardzo wąskiego autocasco i założenie, że działa jak pełna ochrona.
Kierowcy często pomijają także sposób likwidacji szkody.
Nie sprawdzają, czy naprawa odbywa się w ASO, warsztacie partnerskim czy według kosztorysu.
Błędem jest również brak dokumentacji szkody i zbyt późna próba zabezpieczenia monitoringu.
Jak wybrać AC chroniące przed szkodami parkingowymi
Najpierw trzeba sprawdzić, czy wybrany wariant obejmuje uszkodzenie własnego pojazdu powstałe podczas kolizji parkingowej.
Następnie warto zweryfikować, czy ochrona działa również wtedy, gdy sprawca pozostaje nieznany.
Kolejnym elementem jest zakres szkód spowodowanych przez samego kierowcę, na przykład po uderzeniu w słupek.
Trzeba również przeanalizować wandalizm i działanie sił natury, jeżeli kierowcy zależy na szerokiej ochronie samochodu podczas postoju.
Następnie należy sprawdzić udział własny oraz ewentualną minimalną wartość szkody.
Bardzo ważny jest również sposób naprawy auta.
Właściciel nowego samochodu może preferować wariant serwisowy z naprawą w ASO, natomiast przy starszym pojeździe inne rozwiązanie może być bardziej racjonalne.
W przypadku samochodu leasingowanego trzeba dodatkowo uwzględnić wymagania finansującego.
Na końcu warto przeczytać wyłączenia odpowiedzialności oraz procedurę zgłaszania szkody.
Dobrze dobrane AC powinno odpowiadać realnemu sposobowi użytkowania samochodu. Jeżeli auto codziennie stoi na zatłoczonych parkingach, pod sklepami, biurem lub na osiedlu, ochrona szkód parkingowych może być jednym z najbardziej praktycznych elementów autocasco.


